- OTP Grupa zabeležila je otpornu profitabilnost i kontinuirani rast kreditne aktivnosti u prvih devet meseci 2026. godine
- OTP Grupa je u prvih devet meseci 2026. godine zadržala snažne finansijske i poslovne rezultate, ostvarivši stabilnu profitabilnost, dvocifren rast kredita i poboljšanu neto kamatnu maržu, uz dalje jačanje svoje kapitalne pozicije.
- Na osnovu snažnih rezultata ostvarenih od početka godine, rukovodstvo je ponovo potvrdilo očekivanja za 2026. godinu.
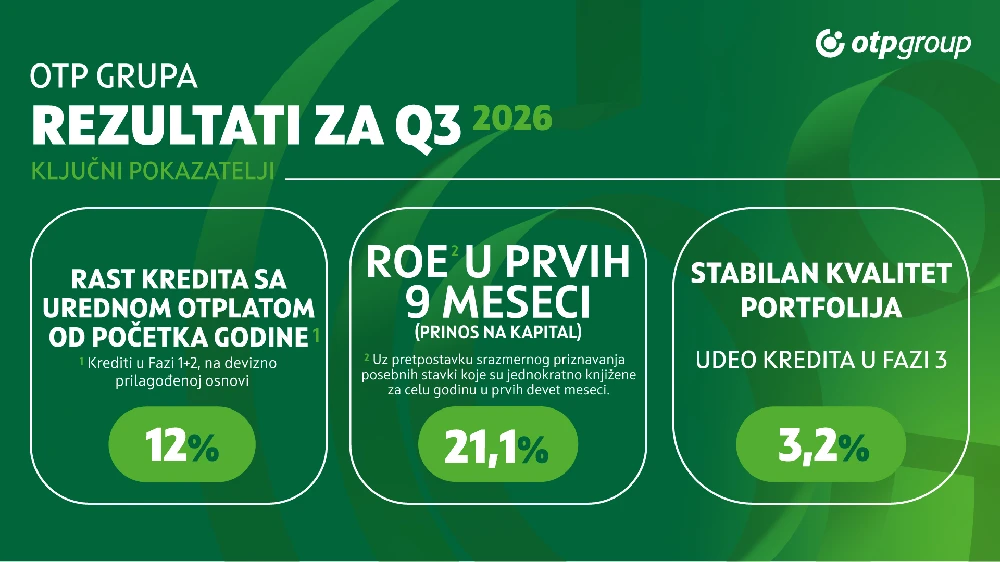
Budimpešta. – Tokom prvih devet meseci 2026. godine OTP Grupa nastavila je da beleži snažne rezultate. Normalizovana dobit nakon oporezivanja iznosila je 2,4 milijarde EUR, ostajući stabilna na međugodišnjem nivou, dok je na devizno prilagođenoj osnovi zabeležila rast od 6%. Normalizovani prinos na kapital (ROE) iznosio je 21,1%.
Prijavljena konsolidovana dobit nakon oporezivanja dostigla je 2,3 milijarde EUR, što predstavlja pad od 1% u odnosu na isti period prethodne godine, uz prinos na kapital (ROE) od 19,9%.
Dobit pre oporezivanja povećana je za 1% na međugodišnjem nivou, izraženo u HUF, i za 6% uz prilagođavanje za kursne razlike. Isključujući uticaj mađarskog ograničenja kamatnih stopa i rezervisanja za slovenačke kredite denominovane u švajcarskim francima, normalizovana dobit pre oporezivanja i operativna dobit porasle bi za 11% na devizno prilagođenoj osnovi. Ukupni prihodi porasli su za 5%, prvenstveno zahvaljujući neto prihodu od kamata, koji je na međugodišnjem nivou povećan za 13%, odnosno za 19% uz prilagođavanje za kursne razlike. Neto kamatna marža u prvih devet meseci poboljšana je za 31 bazni poen, na 4,61%.
Operativni troškovi porasli su za 10% na međugodišnjem nivou, odnosno za 15% na normalizovanoj i devizno prilagođenoj osnovi. To je uglavnom posledica rasta zarada usled inflatornih pritisaka, većeg broja zaposlenih, amortizacije IT investicija, kao i viših troškova IT infrastrukture, aplikacija i marketinga. Normalizovani odnos troškova i prihoda iznosio je 41,3%, u poređenju sa 39,3% u prvih devet meseci 2025. godine.
Kvalitet kredita ostao je stabilan: udeo kredita u Fazi 3 poboljšan je za 0,3 procentna poena u odnosu na kraj 2025. godine, na 3,2%. Ukupni troškovi rizika povećani su za 5% na međugodišnjem nivou, ili za 10% na devizno prilagođenoj osnovi, delom usled mađarskog ograničenja kamatnih stopa i rezervisanja povezanih sa slovenačkim kreditima denominovanim u švajcarskim francima. Stopa troškova kreditnog rizika za prvih devet meseci iznosila je 74 bazna poena, naspram 66 baznih poena u 2025. godini.
Kreditna aktivnost ostala je snažna u trećem kvartalu. Konsolidovani krediti sa urednom otplatom (Faza 1+2) beleže rast od 12% u prvih devet meseci i od 18% na međugodišnjem nivou uz prilagođavanje za kursne razlike. Stambeni krediti nastavili su da budu glavni pokretač rasta, zabeleživši povećanje od 17% od početka godine, uključujući rast od 25% u Mađarskoj, uz podršku subvencionisanog programa stambenih kredita „Home Start“. Potrošački krediti porasli su za 12%, a krediti privredi (uključujući MSP) za 9%, na devizno prilagođenoj osnovi. Potraživanja po osnovu lizinga takođe su porasla za 12% u odnosu na kraj 2025. godine.
Depoziti klijenata beleže rast od 8% tokom prvih devet meseci uz prilagođavanje za kursne razlike. Neto odnos kredita i depozita Grupe iznosio je 80% na kraju septembra, u odnosu na 77% na kraju 2025. godine, dok je rast kreditne aktivnosti i dalje podržan stabilnom bazom finansiranja.
OTP Grupa zadržala je snažnu kapitalnu poziciju. Na kraju septembra, CET1 pokazatelj iznosio je 17,8%, dok je ukupni pokazatelj adekvatnosti kapitala dostigao 20,5%, što predstavlja povećanje od 0,8 procentnih poena od početka godine. Uz srazmerno priznavanje godišnjih posebnih stavki, CET1 pokazatelj dostigao bi 17,9%. Emisija Tier 2 kapitala u iznosu od milijardu evra, realizovana u junu, kao najveća transakcija OTP Banke na tržištu kapitala do sada, značajno je doprinela povećanju ukupne adekvatnosti kapitala.
Uspešne rezultate beleži i OTP banka Srbija, članica OTP Grupe. Banka posluje uz visok nivo likvidnosti i kapitala, te je potvrdila poziciju najvećeg kreditora na srpskom tržištu, u segmentu stanovništva i u segmentu privrede. Klijentima je dostupna u 91 gradu, kroz 154 ekspoziture i šest Biznis centara, uz punu podršku jedne od najsnažnijih bankarskih grupa u Evropi.
Na osnovu rezultata ostvarenih u prvih devet meseci, rukovodstvo je zadržalo svoja očekivanja za 2026. godinu. Organski rast kredita sa urednom otplatom, na devizno prilagođenoj osnovi, mogao bi da ostane na nivou od oko 15%, koliko je iznosio u 2025. godini, dok bi neto kamatna marža mogla da premaši nivo od 4,34% dostignut iste godine. Odnos troškova i prihoda mogao bi biti nešto viši od 41,7%, koliko je iznosio u 2025. godini, dok bi profil kreditnog rizika i stopa troškova rizika mogli ostati slični prošlogodišnjem nivou. ROE bi mogao biti niži nego u 2025. godini (21,6%), zbog očekivanog smanjenja finansijske poluge.